
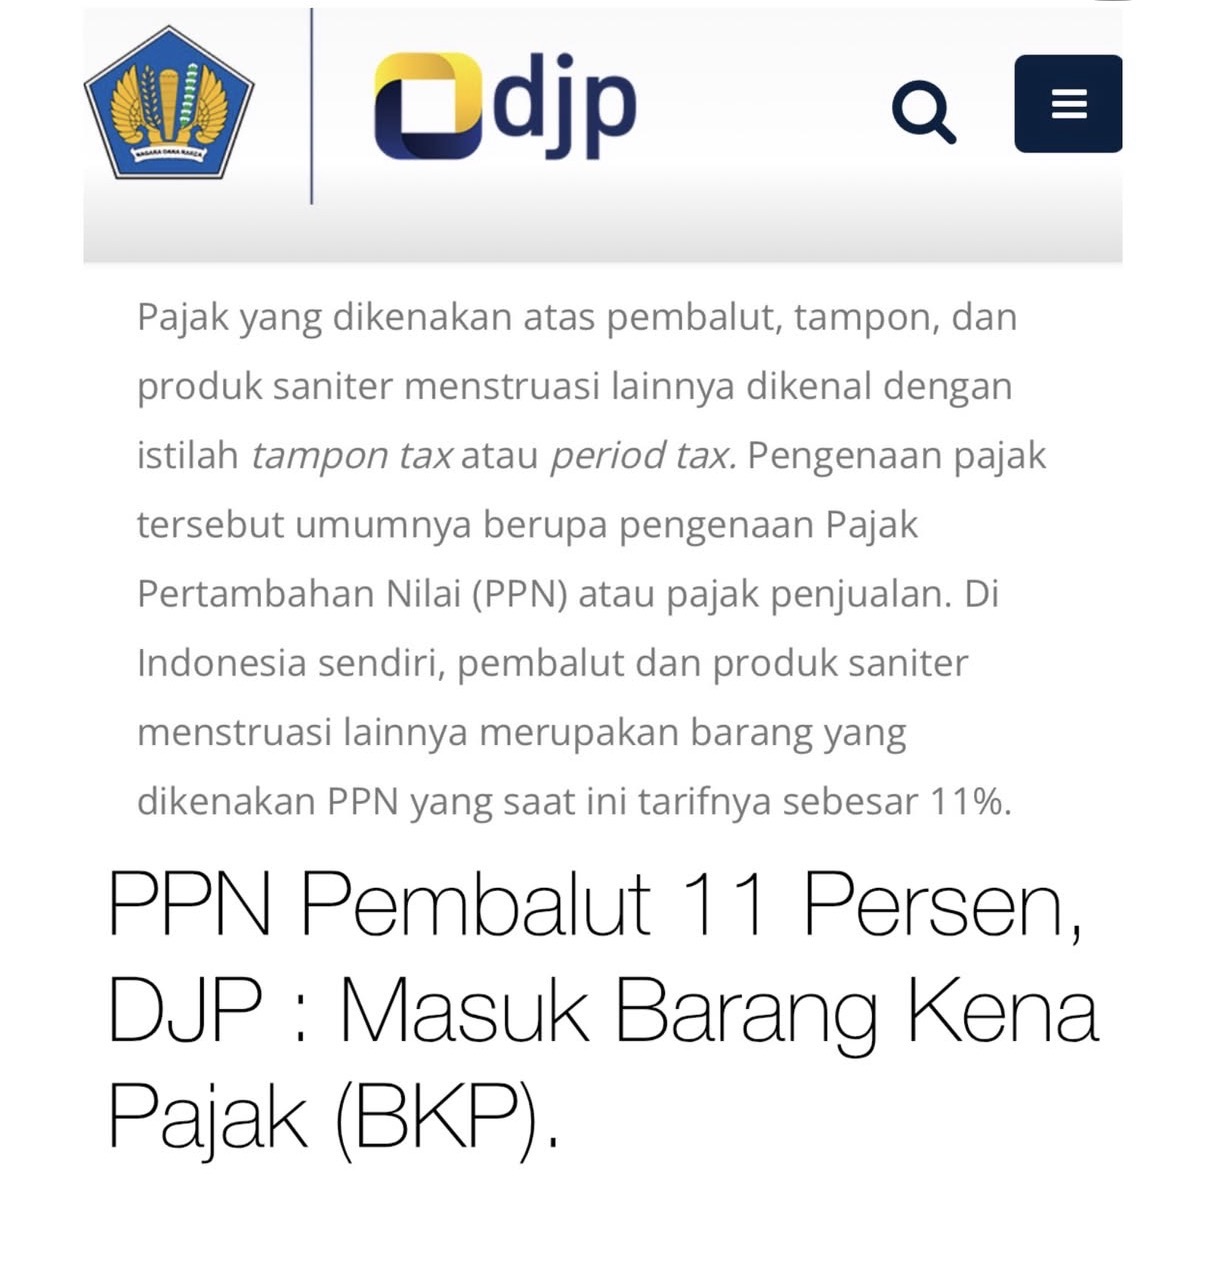
Lintaskepri.com, Jakarta – Kebijakan pengenaan Pajak Pertambahan Nilai (PPN) terhadap pembalut wanita kembali menjadi sorotan publik. Produk sanitasi menstruasi yang merupakan kebutuhan rutin perempuan tersebut dipastikan termasuk Barang Kena Pajak (BKP), sepanjang penyerahannya memenuhi ketentuan perpajakan yang berlaku.
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan bahwa pembalut yang diperdagangkan di Indonesia pada prinsipnya dikenai PPN. Penegasan ini disampaikan Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, di Jakarta, Kamis (29/10/2026).
Pernyataan tersebut kembali memicu perdebatan mengenai keadilan kebijakan perpajakan, terutama karena pembalut bukan sekadar produk konsumsi biasa, melainkan kebutuhan biologis yang harus dipenuhi perempuan selama mengalami menstruasi.
DJP Tegaskan Pembalut Termasuk Barang Kena Pajak
Dalam keterangannya, Inge menjelaskan bahwa pembalut yang diperdagangkan di Indonesia merupakan Barang Kena Pajak yang dikenai PPN sepanjang memenuhi ketentuan peraturan perpajakan.
Produk tersebut dikenai pajak karena tidak termasuk dalam daftar barang yang dikecualikan dari pengenaan PPN maupun memperoleh fasilitas pembebasan pajak berdasarkan ketentuan yang berlaku.
Penjelasan DJP ini menegaskan posisi pemerintah dari sisi regulasi. Namun, persoalan yang berkembang di tengah masyarakat bukan hanya mengenai boleh atau tidaknya pajak dikenakan, melainkan juga apakah kebutuhan sanitasi menstruasi layak mendapatkan perlakuan khusus dalam sistem perpajakan nasional.
Kebutuhan Biologis Perempuan Jadi Sorotan
Perdebatan mengenai PPN pembalut ramai dibicarakan di media sosial setelah sebuah unggahan di Threads membandingkan perlakuan pajak terhadap pembalut di Indonesia dan Malaysia.
Sebagian warganet mempertanyakan alasan produk sanitasi menstruasi masih dikenai pajak, mengingat penggunaannya tidak dapat dihindari oleh perempuan yang mengalami menstruasi.
Kritik tersebut menyoroti bahwa pembalut merupakan kebutuhan rutin, bukan barang mewah yang dibeli semata-mata untuk memenuhi keinginan atau gaya hidup.
Bagi perempuan dari keluarga berpenghasilan rendah, pengeluaran untuk pembalut dapat menjadi salah satu komponen kebutuhan bulanan yang harus diperhitungkan bersama biaya pangan, transportasi, pendidikan, dan kebutuhan rumah tangga lainnya.
Karena itu, pengenaan pajak terhadap produk tersebut dinilai perlu dilihat bukan hanya dari sisi penerimaan negara, tetapi juga dari dampaknya terhadap kemampuan masyarakat memenuhi kebutuhan kesehatan dan kebersihan diri.
Tanggapan Kritis: Apakah Kebijakan Pajak Sudah Berpihak?
Dari perspektif masyarakat, pengenaan PPN terhadap pembalut menimbulkan pertanyaan mengenai keberpihakan kebijakan fiskal kepada perempuan.
Pertama, pembalut merupakan kebutuhan yang tidak dapat dihindari bagi banyak perempuan. Berbeda dengan barang konsumsi pilihan, kebutuhan sanitasi menstruasi muncul secara berkala dan memerlukan pengeluaran rutin.
Kedua, beban pengeluaran tidak dirasakan sama oleh setiap kelompok masyarakat. Kenaikan harga sekecil apa pun dapat lebih terasa bagi keluarga berpenghasilan rendah, khususnya perempuan yang harus mengatur kebutuhan pribadi di tengah keterbatasan ekonomi.
Ketiga, kesehatan menstruasi berkaitan dengan kebersihan, kenyamanan, dan martabat manusia. Keterbatasan akses terhadap produk menstruasi yang layak dapat mendorong sebagian orang mengurangi pemakaian atau menggunakan alternatif yang kurang sesuai.
Atas dasar itu, pemerintah dinilai perlu membuka ruang evaluasi mengenai kemungkinan pemberian fasilitas perpajakan terhadap produk sanitasi menstruasi, dengan tetap mempertimbangkan dampak terhadap penerimaan negara dan mekanisme pengawasannya.
Perlukah Pembalut Dibebaskan dari PPN?
Wacana pembebasan PPN terhadap pembalut perlu dikaji secara terbuka. Salah satu pilihan yang dapat dipertimbangkan ialah memberikan fasilitas pajak bagi produk sanitasi menstruasi tertentu, terutama produk yang memenuhi standar kesehatan dan ditujukan untuk kebutuhan dasar.
Namun, pembebasan pajak tidak serta-merta menjamin harga produk turun dengan besaran yang sama. Dampaknya bergantung pada struktur harga, biaya distribusi, perilaku pelaku usaha, dan sejauh mana pengurangan pajak diteruskan kepada konsumen.
Karena itu, kebijakan tersebut perlu disertai kajian mengenai manfaat bagi konsumen, dampak fiskal, serta mekanisme agar fasilitas yang diberikan benar-benar dirasakan masyarakat.
Pemerintah juga dapat mempertimbangkan langkah lain, seperti program penyediaan produk menstruasi terjangkau bagi pelajar dan kelompok rentan, apabila dinilai lebih tepat sasaran.
Antara Kepastian Hukum dan Keadilan Sosial
Penegasan DJP bahwa pembalut termasuk Barang Kena Pajak menjelaskan kedudukan produk tersebut dalam ketentuan perpajakan. Akan tetapi, kepatuhan terhadap aturan dan evaluasi atas kebijakan merupakan dua hal yang berbeda.
Suatu kebijakan dapat memiliki dasar hukum, tetapi tetap terbuka untuk dievaluasi apabila dampaknya dinilai memberatkan kelompok tertentu atau berkaitan dengan pemenuhan kebutuhan dasar.
Oleh sebab itu, perdebatan PPN pembalut seharusnya tidak berhenti pada pertanyaan apakah pajak tersebut diperbolehkan menurut peraturan. Hal yang juga penting ialah apakah sistem perpajakan telah mempertimbangkan aspek kesehatan masyarakat, kesetaraan akses, dan kemampuan ekonomi konsumen.
Pada akhirnya, pemerintah perlu menjelaskan secara transparan alasan kebijakan tersebut dipertahankan serta membuka ruang dialog mengenai alternatif yang memungkinkan kebutuhan sanitasi menstruasi semakin terjangkau.
Polemik PPN pembalut menjadi pengingat bahwa kebijakan pajak tidak hanya berkaitan dengan penerimaan negara, tetapi juga menyangkut dampaknya terhadap kehidupan sehari-hari masyarakat.